Tourismusfinanzierung in Brandenburg
Die Finanzierung touristischer Infrastruktur und Angebote stellt viele Kommunen vor praktische und rechtliche Herausforderungen. Auf dieser Themenseite finden Sie praxisorientierte Informationen, Präsentationen, Videoaufzeichnungen und Hilfsmittel zur Einführung, Kalkulation und Umsetzung touristischer Abgaben.
Rechtliche Grundlagen
Die Erhebung touristischer Beiträge erfolgt auf Grundlage des Kommunalabgabengesetzes für das Land Brandenburg (KAG), insbesondere § 11 (Gästebeiträge und Kurbeiträge). Das Gesetz regelt die Voraussetzungen, den Verwendungszweck sowie die rechtliche Ausgestaltung kommunaler Tourismusabgaben.
Das Kommunalabgabengesetz Brandenburg (KAG) ermöglicht Gemeinden, touristische Infrastruktur und Angebote dauerhaft und zweckgebunden zu finanzieren. Kommunen können auf Grundlage des KAG verschiedene Instrumente zur Finanzierung des Tourismus einsetzen.
Finanzierungsinstrumente des Tourismus:
- Gästebeitrag bzw. Kurbeitrag
- Tourismusbeitrag für Unternehmen
- Beteiligung von Tagesgästen
- Finanzierung touristischer Infrastruktur und Angebote
- Finanzierung von Veranstaltungen und Mobilitätsleistungen
Die konkrete Ausgestaltung erfolgt durch kommunale Satzungen und kann an die örtlichen Rahmenbedingungen angepasst werden.
Was hat sich durch die KAG-Novelle geändert?
Mit der Neufassung des Kommunalabgabengesetzes in Brandenburg vom 18. Juni 2024 wurden zentrale Regelungen zur Tourismusfinanzierung angepasst.
Wichtige Änderungen des KAG:
- Die bisherige Unterscheidung zwischen Kur- und Gästebeiträgen entfällt
- Beiträge können künftig auch für allgemeine touristische Zwecke verwendet werden
- Tagesgäste können unter bestimmten Voraussetzungen in die Finanzierung einbezogen werden
- Kommunen erhalten größere Spielräume bei der Ausgestaltung touristischer Abgaben
Diese Änderungen eröffnen neue Möglichkeiten für eine nachhaltige Finanzierung touristischer Infrastruktur.
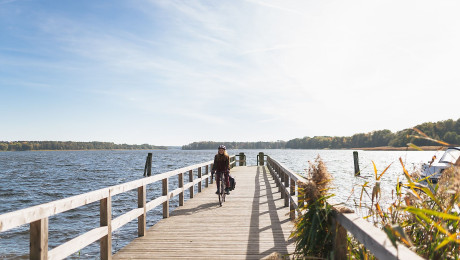
Radlerin auf einer Steganlage in Bad Saarow. Kur- und Gästebeiträge können in die Pflege touristischer Infrastruktur, z.B. von Parkanlagen und Uferpromenaden investiert werden.
TMB
Steffen Lehmann
Diese Themenseite richtet sich insbesondere an:
- Kommunalverwaltungen
- Kämmereien
- Tourismusorganisationen
- politische Entscheidungsträgerinnen und Entscheidungsträger
Sie finden hier:
- Orientierung zur Einführung von Tourismusabgaben
- Hinweise zur Kalkulation
- Informationen zur rechtssicheren Satzungsgestaltung
- Ansätze zur Einbeziehung von Tagesgästen
- Hinweise zur technischen Umsetzung
- ergänzende Informationen zu alternativen Finanzierungsinstrumenten
Übersichtskarte
Hier sehen Sie Kommunen in Brandenburg, die derzeit touristische Finanzierungsinstrumente wie Gäste- bzw. Kurbeiträge, Tourismusbeiträge oder Bettensteuern erheben. Sie dient als Orientierungshilfe und ermöglicht einen ersten Überblick über bestehende Modelle der Tourismusfinanzierung in Brandenburg.
Die Darstellung erhebt keinen Anspruch auf Vollständigkeit oder rechtliche Verbindlichkeit. Angaben können sich durch Satzungsänderungen oder kommunale Entwicklungen verändern.